
出張日当の相場【2026年】役職別の金額と決め方
出張日当に法律上の金額基準はありません。決めるときの物差しになるのは、国税庁の通達が示す 2 つの見方と、他社が実際に払っている金額です。財務省が公表した民間企業の調査をもとに、金額の目安と決め方を説明します。
目次(8 項目)
日当は交通費や宿泊費とは別のもの
出張でかかるお金は、大きく 3 つに分かれます。
- 交通費 — 新幹線や飛行機の運賃。実費、または規程で定めた定額
- 宿泊費 — ホテル代。定額、または上限を決めた実費
- 日当 — 出張中の食事代や雑費をまかなうための定額。領収書は要りません
日当は領収書なしで払う定額です。使った額を証明しないぶん、金額の根拠が問われます。
日当の相場はいくらか
財務省が 2023 年に上場企業へ行った調査(有効回答 551 社)では、国内出張の日当は次のとおりでした。
日当の平均額
2,621 円
日当を支給する 487 社の平均(1 日あたり)
最低区分の平均
1,780 円
各社の最も低い区分の額の平均
最高区分の平均
3,786 円
各社の最も高い区分の額の平均
平均額の分布は「2,000〜2,499 円」が 25.1% でいちばん多く、平均額が 5,000 円以上の会社は 1 割に届きません。回答した 551 社のうち 11.6% は日当を払っていません。
役職別の金額
役職で 3 段階に分けている会社(85 社)の平均は、次のとおりです。
| 区分 | 日当の平均(1 日) |
|---|---|
| いちばん低い役職 | 1,851 円 |
| 中間の役職 | 2,641 円 |
| いちばん高い役職 | 4,206 円 |
どの段階を「部長」「一般社員」と呼ぶかは会社によって違うため、役職名ではなく段階で示しています。日当を払う会社の 31.6% は、役職で区分していません(全員同額)。
法律に金額の基準はない
日当が非課税になる根拠は所得税法 9 条 1 項 4 号です。条文には金額も距離も出てきません。
給与所得を有する者が勤務する場所を離れてその職務を遂行するため旅行をし、(中略)その旅行に必要な支出に充てるため支給される金品で、その旅行について通常必要であると認められるもの
「通常必要であると認められるもの」をどう判断するかは、国税庁の所得税基本通達 9-3 が、旅行の目的や期間などに加えて次の 2 つを勘案するとしています。
- 役員と使用人の全てを通じて、適正なバランスが保たれている基準で計算されているか
- 同業種・同規模の他社が一般的に支給している金額に照らして相当か
前の節の調査額は、2 つめの「他社が一般的に支給している金額」を考える材料になります。ただし調査の対象は上場企業で、同業種・同規模の比較そのものではありません。非課税の条件は 出張手当は非課税か で条文ごとに説明しています。
国家公務員の日当は 2025 年 4 月に廃止された
「日当 相場」を調べると、国家公務員の日当表が参考として引かれていることがあります。この表は 2025 年 4 月 1 日の旅費法改正でなくなりました。
改正前
旧旅費法の別表では、日当は職務の級ごとに 1 日 1,700 円〜3,800 円の定額でした(行政職の 6 級以下 3 級以上で 2,200 円、7 級以上で 2,600 円など)。鉄道 100 km 未満の旅行は、公務上の必要などで宿泊した場合を除き半額でした。
改正後
旅費の種目から日当がなくなり、代わりに宿泊を伴う旅行だけに「宿泊手当」が付くようになりました。額は国内の全ての地で 1 夜 2,400 円です。宿泊費に朝食か夕食が含まれていれば 3 分の 2、両方含まれていれば 3 分の 1 に減り、自宅に泊まった夜は出ません。
宿泊手当は、宿泊を伴う旅行に必要な諸雑費に充てるための費用とし、その額は、通常要する費用の額を勘案して財務省令で定める一夜当たりの定額とする。
民間企業がこれに合わせる義務はありません。ただ「日帰りには日当を出さず、宿泊にだけ雑費を出す」という作りは、規程を見直すときの選択肢の 1 つになります。日帰りと宿泊の書き分けは 日帰り出張と宿泊出張の日当 にまとめています。
出張は何キロから?
何 km から出張とするかにも、法律上の基準はありません。財務省の調査では、日当を払う条件を「往復の距離で判断する」会社が 49.4%、「宿泊の有無で判断する」会社が 44.8%、「所要時間で判断する」会社が 20.9% でした(複数回答)。
旧旅費法は鉄道 100 km 未満の日当を半額にしていましたが、この規定は 2025 年 4 月になくなりました。100 km にすべき理由があるわけではなく、自社の拠点と主な出張先の距離から決めるものです。決め方は 出張は何キロから で説明しています。
決め方の手順
- 出張の定義を決める(片道何 km 以上か、宿泊を伴うかどうか)
- 日当の金額を決める(距離帯ごと、役職ごと、日帰りと宿泊で分けるか)
- 宿泊費の決め方を決める(定額か、上限付きの実費か)
- 交通費の扱いを決める(実費か、主要区間は定額か)
- 申請と精算の期限・方法を決める
- 以上を旅費規程として文書にし、取締役会などで承認して運用を始める
金額は本文に直接書かず、別表にしておくと改定しやすくなります。条文の構成は 旅費規程の作り方、そのまま使える条文例は 出張旅費規程のサンプル にあります。
気をつけること
- 規程を作らずに日当を払わない — 規程がないこと自体で課税されるわけではありませんが、通達 9-3 の 2 つの見方に答える根拠がなくなり、給与と判断されるリスクが残ります
- 役員だけを極端に高くしない — 通達 9-3 の「適正なバランス」から外れます。役員の日当は 役員・社長の出張日当 で扱っています
- 決めた額と違う運用をしない — 規程どおりに支給していることが前提です
規程の範囲を超えて払った分は、給与として課税されます。詳しくは 出張手当は非課税か を参照してください。
タビマネならこう解決できる
日当の相場が分かっても、出張のたびに距離を調べて規程の別表と照らし、金額を手で入れるのは手間がかかります。距離帯の境目では入力の誤りも起きます。
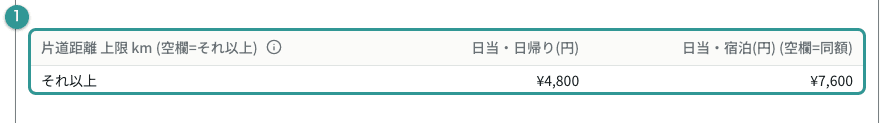
- 1規程から読み取った日当の表(片道距離の区分ごとに日帰り・宿泊の額)
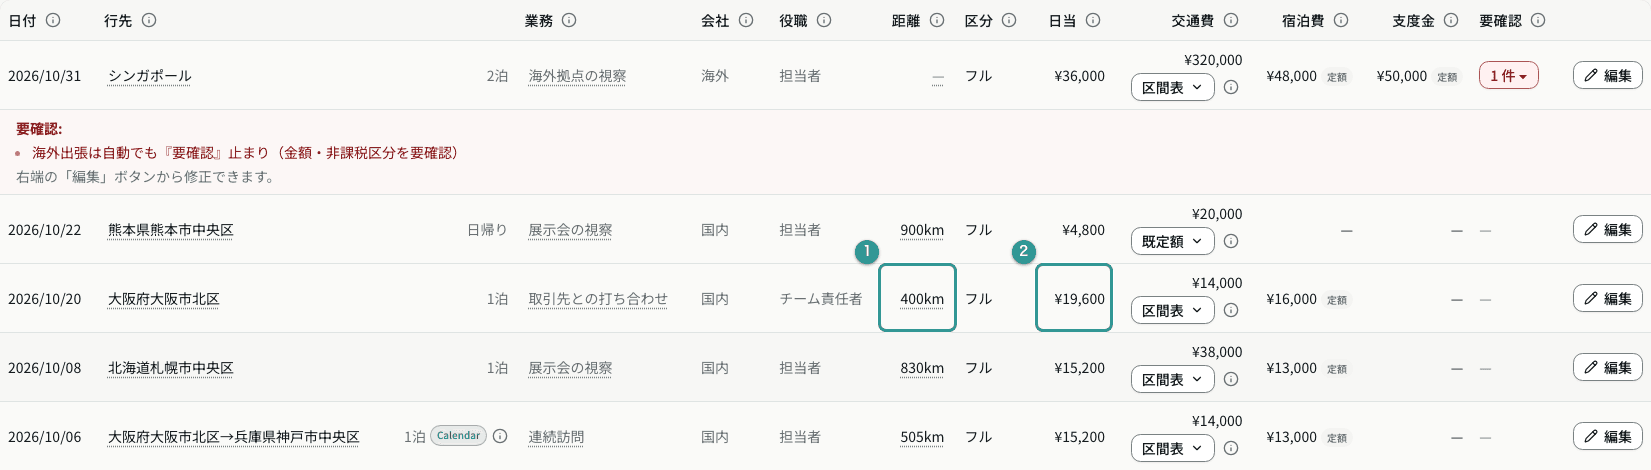
- 1拠点住所から出張先までの移動距離
- 2規程の距離帯に当てはめて計算した日当
タビマネは、旅費規程のファイルを読み込むと、距離帯ごとの日当を計算ルールとして登録します。読み取った内容は確認画面で確かめてから適用します。
出張の行き先と日時を入れると、拠点住所からの移動距離を求め、規程の距離帯に当てはめて日当を計算します。明細はご自身の Google スプレッドシートに残ります。
出典
- 所得税法 第9条(非課税所得) — e-Gov 法令検索(2026年10月26日確認)
- 所得税基本通達 9-3(非課税とされる旅費の範囲) — 国税庁(2026年10月26日確認)
- 民間企業における出張旅費規程等に関するアンケート 報告書(令和5年8月) — 財務省(2026年10月26日確認)
- 国家公務員等の旅費に関する法律施行令 — e-Gov 法令検索(2026年10月26日確認)
- 国家公務員等の旅費支給規程(別表第三 宿泊手当) — e-Gov 法令検索(2026年10月26日確認)
- 改正前の日当の額は、国家公務員等の旅費に関する法律の 2025年3月31日時点の条文(第20条・別表第一)による
規程どおりの日当を、計算しないで出す
タビマネは、旅費規程の内容を計算ルールとして登録しておくと、出張の予定を入れるだけで 移動距離から日当を算出します。明細はご自身の Google スプレッドシートに残ります。
無料で試す登録時にお支払い情報は必要ありません。
関連記事
出張は何キロから?距離基準の決め方
何 km から出張とするかに法律の決まりはありません。会社の約半数が距離で日当の有無を決めています。よく使われる「片道 100 km」の由来、距離の測り方、基準に届かない移動の扱いを説明します。
税務役員・社長の出張日当はいくらまでか
役員や一人社長の出張日当に金額の上限はありませんが、使用人とのバランスと同業他社の水準から外れた分は給与として課税されます。1 日 2 万円のような高い日当の扱い、役員と使用人の差の付け方を説明します。
日当日帰り出張と宿泊出張の日当の違い
日帰り出張にも日当を出すか、宿泊出張と金額を分けるか、日当を出さない場合はどうするか。調査データと国家公務員の制度をもとに、日帰りと宿泊の書き分け方を説明します。
税務出張手当(日当)は非課税か。課税される条件
出張手当(日当)は、旅行に通常必要な範囲なら所得税がかからず、会社の経費になります。金額の上限はなく、超えた分は給与として課税されます。分かれ目を所得税法と国税庁の通達の原文で説明します。