
旅費規程の作り方と入れるべき項目
旅費規程に決まった書式はありません。ただ、どのサンプルも骨格は同じです。入れるべき 6 項目と、作成から運用までの手順を説明します。
規程が日当の根拠になる
旅費規程は、出張のときに会社がいくら支払うかを定めた社内ルールです。日当が非課税になるかは「旅行に通常必要な範囲か」で判断され、規程はその範囲を社内でどう決めたかを示す根拠になります。規程がないまま払うと、その根拠を示せず、給与と判断されるリスクが残ります。
課税・非課税の分かれ目は 出張手当が非課税になる条件 で説明しています。
入れるべき 6 つの項目
決まった書式はありません。ただ、どのサンプルを見てもおおむね同じ骨格でできています。
- 目的と適用範囲 — 誰に適用するか(役員・従業員・パートまで含めるか)
- 出張の定義 — 片道何 km 以上を出張とするか、宿泊を伴うかどうか(決め方は 出張は何キロから)
- 旅費の種類 — 交通費・日当・宿泊費(海外なら支度料なども)
- 金額 — 距離帯ごと、または役職ごとの単価
- 出張中の勤務時間の扱い — 「所定労働時間勤務したものとみなす」と書くのが一般的
- 仮払いと精算 — いつまでに精算書を出すか、領収書をどう扱うか
このほか、予定変更や事故が起きたときの扱い、規程の改廃手続きを末尾に置きます。
金額は別表にする
日当や宿泊費の金額を条文の本文に書き込むと、改定のたびに規程そのものを直すことになります。「別表のとおりとする」と書いて、金額は末尾の表にまとめておくと運用が楽になります。
距離帯で分ける場合は、次のような形です。
| 区分 | 日当 | 宿泊費 |
|---|---|---|
| 片道 100 km 未満 | 支給しない(交通費のみ実費) | — |
| 片道 100 km 以上 300 km 未満 | ◯◯◯◯ 円 | — |
| 片道 300 km 以上 | ◯◯◯◯ 円 | — |
| 宿泊を伴う場合 | ◯◯◯◯ 円 | ◯◯◯◯ 円を上限に実費 |
金額の決め方は 出張日当の相場と決め方 で詳しく説明しています。
作成の手順
- タビマネのサンプル規程(ログイン後、旅費規程ページからダウンロード)か、公開されているサンプル(中小企業基盤整備機構が条文例を公開しています)を土台にする
- 自社の実態に合わせて出張の定義と金額を書き換える
- 顧問税理士に金額の妥当性を確認してもらう
- 役員会などで承認し、施行日を決める
- 従業員がいる場合は周知する
条文の全文は 出張旅費規程のサンプル に載せています。
作ったあとの運用
規程は作って終わりではなく、そのとおりに支給していることが大切です。規程では 5,000 円と決めているのに実際は 10,000 円を払っていた、という状態だと根拠になりません。
出張のたびに日当を手計算していると、この食い違いが起きやすくなります。規程の内容を計算ルールとして登録しておき、そこから自動で金額を出す形にしておくと、規程どおりの運用を保てます。
タビマネならこう解決できる
規程を作っても、改定のたびに計算の設定を作り直すと、どの版の規程で計算したかが分からなくなります。
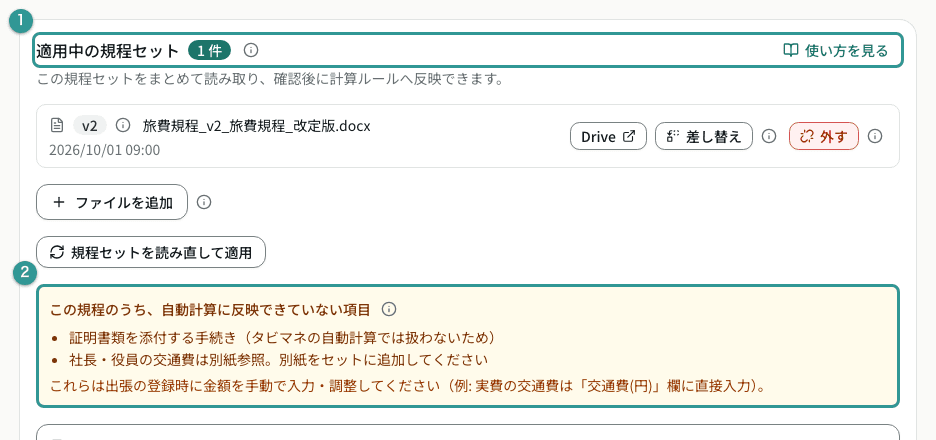
- 1計算に使っている規程ファイル
- 2自動計算に反映できていない定め
タビマネは、規程ファイルをご自身の Google ドライブに置き、計算に使っている規程セットを規程ページに表示します。改定版を読み込むと、確認画面で差分を確かめてから計算ルールを差し替えます。
自動計算に反映できなかった定めは「未対応項目」として表示されるので、規程と計算のずれを確認できます。
出典
- 所得税基本通達 9-3(非課税とされる旅費の範囲) — 国税庁
- 条文例は、中小企業基盤整備機構 J-Net21 が公開している社内規程のひな形を参照
規程どおりの日当を、計算しないで出す
タビマネは、旅費規程の内容を計算ルールとして登録しておくと、出張の予定を入れるだけで 移動距離から日当を算出します。明細はご自身の Google スプレッドシートに残ります。
無料で試す登録時にお支払い情報は必要ありません。
関連記事
出張旅費規程のサンプル(ひな形)
そのまま使える出張旅費規程のサンプルです。出張の定義・交通費・日当・宿泊費・承認と精算までの全 11 条と日当の別表を載せ、自社に合わせて変える箇所を説明します。Word 形式のひな形はタビマネに登録すると使えます。
日当出張日当の相場【2026年】役職別の金額と決め方
国内出張の日当は、日当を払う上場企業 487 社の平均で 1 日 2,621 円です(財務省の調査)。役職別の金額、日帰りと宿泊の違い、何キロから出張とするか、国家公務員の日当が 2025 年に廃止された経緯まで、一次資料をもとに説明します。
税務出張手当(日当)は非課税か。課税される条件
出張手当(日当)は、旅行に通常必要な範囲なら所得税がかからず、会社の経費になります。金額の上限はなく、超えた分は給与として課税されます。分かれ目を所得税法と国税庁の通達の原文で説明します。