
役員・社長の出張日当はいくらまでか
役員の日当を高く設定すると、会社の経費になり本人には非課税、という説明をよく見かけます。どこまでが認められるのかを、条文と通達、調査データから確かめます。
金額の上限は決まっていない
所得税法 9 条 1 項 4 号は、旅行について「通常必要であると認められるもの」を非課税としています。役員かどうかで扱いは変わらず、金額の上限も書かれていません。
国税庁の所得税基本通達 9-3 は、判断に当たって勘案する事項として次の 2 つを挙げています。
(1)その支給額が、その支給をする使用者等の役員及び使用人の全てを通じて適正なバランスが保たれている基準によって計算されたものであるかどうか。(2)その支給額が、その支給をする使用者等と同業種、同規模の他の使用者等が一般的に支給している金額に照らして相当と認められるものであるかどうか。
役員と使用人の差
1 つめの見方は、役員と使用人の日当の比べ方です。役員を高くすること自体は問題になりません。問われるのは、その差が説明できる基準になっているかです。
役員と使用人の差を直接示した公的なデータはありません。役職段階の差の参考として、財務省の調査では、役職で 3 段階に分けている会社の日当の平均は、低い順に 1,851 円・2,641 円・4,206 円でした。最も高い段階でも最も低い段階の 2 倍強です。国家公務員の改正前の日当も、最も高い内閣総理大臣及び最高裁判所長官の 3,800 円に対して、最も低い級は 1,700 円でした。
一人社長の場合
使用人がいない会社では、1 つめの見方(社内のバランス)で比べる相手がいません。そのため、同業種・同規模の他社の水準と比べて説明できるかが重要になります。日当の水準は 出張日当の相場 にまとめています。
日当 2 万円は通るか
1 日 2 万円の日当は、財務省の調査で最も高い区分の平均(3,786 円)の 5 倍を超えます。日当を払う会社のうち、平均額が 5,000 円以上の会社は 1 割に届きません。同業他社の水準から大きく外れる額は、通常必要な範囲を超えると判断されるリスクが高くなります。
範囲を超えた分の扱いは通達 9-4 が定めていて、職務のための旅行なら給与所得になります。
(前略)その旅行に通常必要とされる費用の支出に充てられると認められる範囲の金額を超える場合には、その超える部分の金額は、その超える部分の金額を生じた旅行の区分に応じ、それぞれ次に掲げる所得の収入金額又は総収入金額に算入する。(1)給与所得を有する者が勤務する場所を離れてその職務を遂行するためにした旅行 給与所得
役員の場合、超えた分は役員への給与として扱われ、定期同額給与などに当たらなければ損金に算入できない可能性があります(法人税法 34 条)。日当を節税の手段として設計するのは避け、出張の実態に見合う額にします。
規程への書き方
役員の日当は、使用人と同じ規程の別表に役職の欄を足して書きます。役員だけ別の規程にすると、1 つめの見方で比べにくくなります。
規程がないまま払うと、通達 9-3 の 2 つの見方に答える根拠がなくなります。サンプル規程は 出張旅費規程のサンプル に載せています。
タビマネならこう解決できる
役員と使用人で日当を分けると、出張者ごとに役職を確かめて別表の欄を選ぶ手間が増えます。
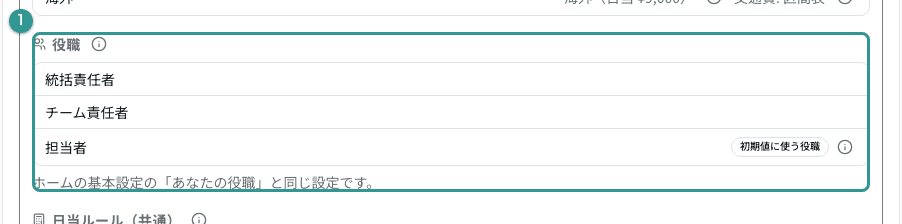
- 1規程から読み取った役職の一覧
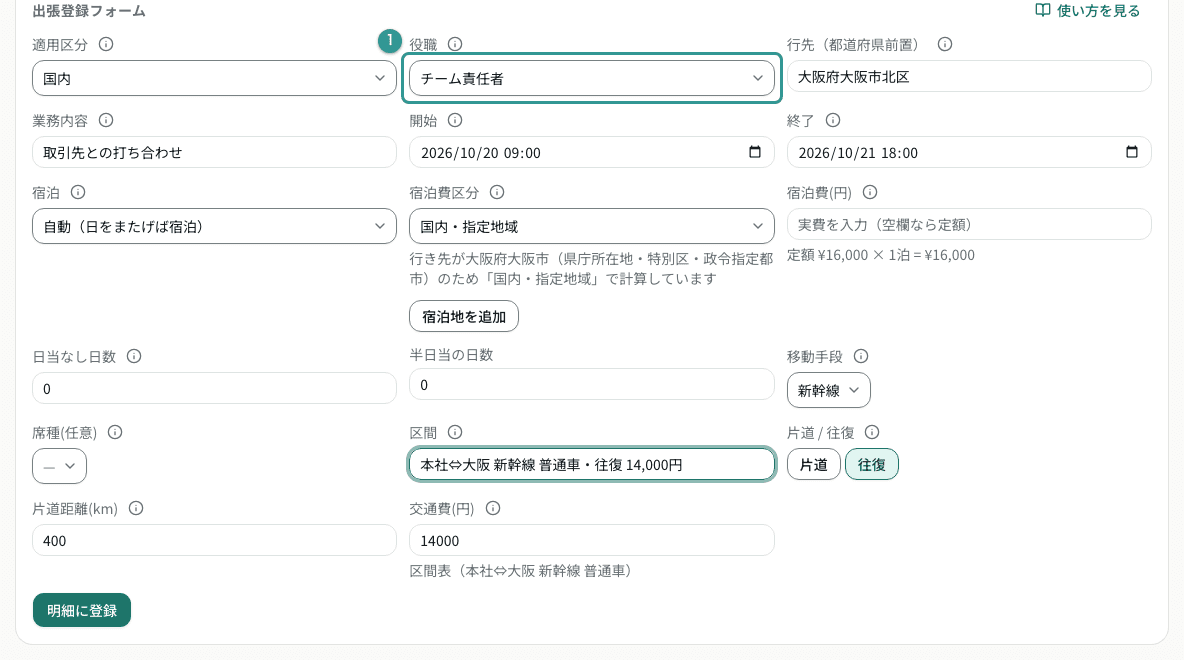
- 1出張者の役職。選んだ役職の日当で計算する
タビマネは、規程に定められた役職と、役職ごとの日当を読み取ります。出張を登録するときに役職を選ぶと、その役職の額で日当を計算します。よく使う役職は初期値に設定できます。
計算は規程から読み取った金額だけを使うので、規程どおりに支給していることを明細で示せます。
出典
- 所得税法 第9条(非課税所得) — e-Gov 法令検索(2026年10月26日確認)
- 所得税基本通達 9-3・9-4(旅費関係) — 国税庁(2026年10月26日確認)
- 法人税法 第34条(役員給与の損金不算入) — e-Gov 法令検索(2026年10月26日確認)
- 民間企業における出張旅費規程等に関するアンケート 報告書(令和5年8月) — 財務省(2026年10月26日確認)
- 改正前の国家公務員の日当は、国家公務員等の旅費に関する法律の 2025年3月31日時点の条文(別表第一)による
規程どおりの日当を、計算しないで出す
タビマネは、旅費規程の内容を計算ルールとして登録しておくと、出張の予定を入れるだけで 移動距離から日当を算出します。明細はご自身の Google スプレッドシートに残ります。
無料で試す登録時にお支払い情報は必要ありません。
関連記事
出張手当(日当)は非課税か。課税される条件
出張手当(日当)は、旅行に通常必要な範囲なら所得税がかからず、会社の経費になります。金額の上限はなく、超えた分は給与として課税されます。分かれ目を所得税法と国税庁の通達の原文で説明します。
日当出張日当の相場【2026年】役職別の金額と決め方
国内出張の日当は、日当を払う上場企業 487 社の平均で 1 日 2,621 円です(財務省の調査)。役職別の金額、日帰りと宿泊の違い、何キロから出張とするか、国家公務員の日当が 2025 年に廃止された経緯まで、一次資料をもとに説明します。
規程出張旅費規程のサンプル(ひな形)
そのまま使える出張旅費規程のサンプルです。出張の定義・交通費・日当・宿泊費・承認と精算までの全 11 条と日当の別表を載せ、自社に合わせて変える箇所を説明します。Word 形式のひな形はタビマネに登録すると使えます。